Abschreibungen, AfA
Abschreibungen kommen über das Erstellen von Abschreibungsvorschlägen und die
Freigabe dieser in den Anlagenstamm. Dabei wird automatisch ein Beleg in der
Finanzbuchhaltung erstellt. Ob der Beleg aus den handels- oder steuerrechtlich
geführten Daten erzeugt wird, wird im Firmenstamm festgelegt. Stornieren der
AfA-Zeilen des Anlagegutes führt dazu, dass zu diesem Belege automatisch ein
Stornobeleg erstellt wird.
Man kann AfA Zeilen jedoch auch manuell erfassen, wenn
das Anlagegut die AfA-Methode manuell hat oder bei der Neuerfassung eines
Anlagegutes. Die Erfassung der AfA bei Neuerfassung dient dazu, bei
Systemwechsel bestehende bereits teilabgeschrieben Güter so erfassen zu können,
dass sowohl die Anschaffungs- und Herstellungskosten als auch der Restbuchwert
stimmen und somit die folgenden Abschreibungen die richtigen Werte ausweisen
können.
Manuell erfasste AfA-Zeilen lassen sich - mit Ausnahme
des Textes und des Datums - nachträglich nicht ändern. Für neu erfasste Zeilen
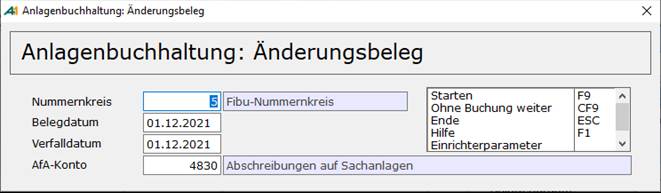
wir eine Buchung in der FiBu erstellt. Dazu werden Nummernkreis, Belegdatum und
Fälligkeit und das AfA-Konto – vorbelegt aus dem Anlagenstamm - in einer
separaten Maske abgefragt. Um keinen Beleg in der Primanota zu erzeugen, kann
man hier diese Abfragemaske mit „Ohne Buchung weiter“ verlassen.
Wird der Beleg in der Primanota gelöscht,
so wird geprüft, ob das Anlagegut bereits weiter verarbeitet wurde, d.h. weiter
Zeilen existieren. Der Beleg kann nur gelöscht werden, wenn dies nicht der Fall
ist, ansonsten muss man einen Stornobeleg erstellen.