Die Absetzung für außergewöhnliche Abnutzung (AfaA) entspricht der außerplanmäßigen Abschreibung des § 253 Abs2 HGB, wobei mit der AfaA regelmäßig ein Substanzverlust einhergeht, der sich auf die Restnutzungsdauer auswirkt. Man muss hier zusätzlich zum AfaA Betrag auch die neue Lebensdauer – Achtung: Nicht die neue Restnutzungsdauer – erfassen.
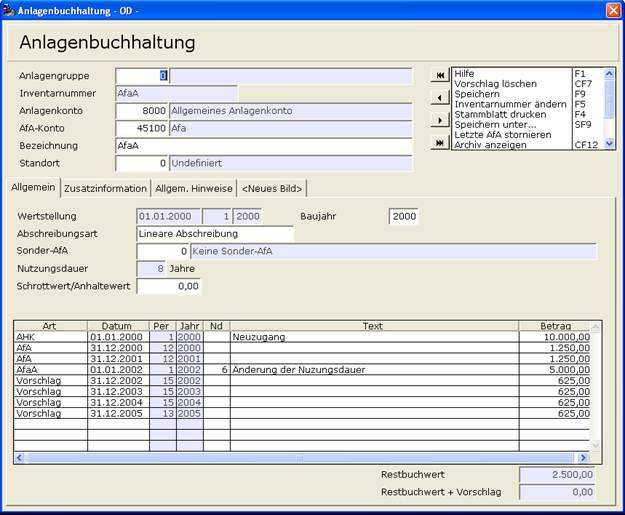
AfaA wird in der Anlagenbuchhaltung in der Historie
über die Art AfaA erfasst. Es wird dabei automatisch ein Beleg in die
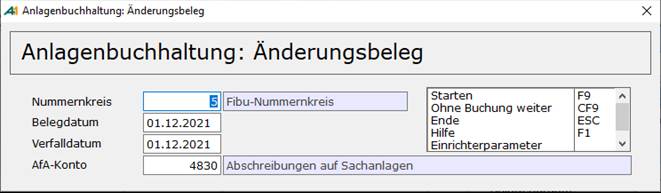
Primanota der Finanzbuchhaltung gestellt. Dazu werden beim Speichern des
Anlagegutes noch ein paar Werte abgefragt:
In dem folgenden Beispiel wurde ein Anlagegut mit einer Nutzungsdauer von 8 Jahren für 10.000,00 Euro angeschafft. Nach 2 Jahren wurde eine AfaA durchgeführt und die Nutzungsdauer mit 6 Jahren neu festgelegt.