 Anlagenbuchhaltung Stammdaten Gebäude-AfA
Hauptmenü Anlagenbuchhaltung Stammdaten Gebäude-AfA
Direktsprung [ANKGE]
Auf Gebäude ist grundsätzlich sowohl lineare als auch degressive AfA möglich. Für ein nach dem 31.12.2005 hergestelltes oder angeschafftes Gebäude ist nur noch lineare AfA zulässig.
HINWEIS: Bei der Verwendung der Gebäude-AfA werden zur Bestimmung der bereits errechneten AfA-Zeiträume die Geschäftsjahresstammdaten herangezogen, daher ist es notwendig, dass alle Geschäftsjahre eingerichtet sind.
Die Gebäude-AfA ist sowohl für Lineare als auch für degressive AfA implementiert. Das besondere an der degressiven Gebäude-AfA ist, dass sich die AfA – Sätze im Laufe der Lebensdauer ändern. Bei Linearer AfA kann jedoch nur ein Prozentsatz angegeben werden.
Diese Staffel wird unter dem Menüpunkt „Gebäude-AfA“ erfasst. In dem folgenden Beispiel sieht man die AfA-Sätze, die laut § 7 Abs. 5 Nr. 1 EStG für Gebäude, die vor dem 01.01.1994 angeschafft wurden gelten.
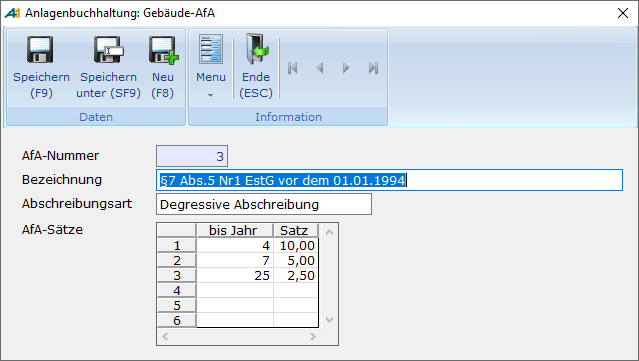
Die 10% gelten für das Jahr der Fertigstellung sowie für die folgenden drei Jahren, also trägt man hier eine 4 ein.
Ab dem 5. bis zum 7. Jahr gilt der Satz 5%,
Bis zum Ende der Nutzungsdauer - also bis zum 25. Jahr
- gilt dann nur noch ein Satz von 2,5 %
Im Anlagegut hinterlegt man nur noch
die „AfA-Nummer“ und die Prozentsätze werden dann automatisch gezogen.