Kennziffern für Ergänzende Angaben
Ab 2021 sind neue Kennziffern für Ergänzende Angaben
zu Minderungen nach§ 17 Abs. 1 Sätze 1 und 2 i.V.m. Abs. 2 Nr. 1 Satz 1 UstG
hinzugekommen.
Hat sich die Bemessungsgrundlage für den
Vorsteuerabzug bei dem Unternehmer, an den dieser Umsatz ausgeführt wurde,
geändert, ist der Vorsteuerabzug nach § 17 Abs. 1 Satz 2 UStG zu berichtigen.
Erfolgt die Änderung nach § 17 Abs. 1 Satz 2 i. V. m. Abs. 2 Nr. 1 Satz 1 UStG,
weil das vereinbarte Entgelt für einen steuerpflichtigen Umsatz uneinbringlich
geworden ist, ist die Minderung der abziehbaren Vorsteuerbeträge zusätzlich im
Vordruckmuster USt 1 A in Zeile 74 (Kz 37) einzutragen.
Um diese Kennziffern für Elster und das
Umsatzsteuervoranmeldungsformular zu versorgen, müssen neue
Auswertungspositionen, neue Steuerschlüssel und zusätzliche Steuersätze
eingerichtet werden.
Schritt 1: Auswertungspositionen
Es müssen zwei Auswertungspositionen angelegt werden,
eine für Kennziffer 50 und eine für Kennziffer 37. Dazu gibt man den
Direktsprung [FIAWP] ein und gelangt so
in die Anwendung zur Pflege der Auswertungspositionen.
Vorgehen:
•
Sachkonto mit der Funktion F8
für „Neu“-Erfassung aufrufen
•
Es müssen mindestens die Felder Nummer und
für die Kennziffer 50 das
Feld Bemessungsgrundlage und
für die Kennziffer 37 das Feld Steuer
eingetragen werden
•
Anschließend die Daten mit F9
oder „Speichern“ übernehmen.
Kennziffer 50
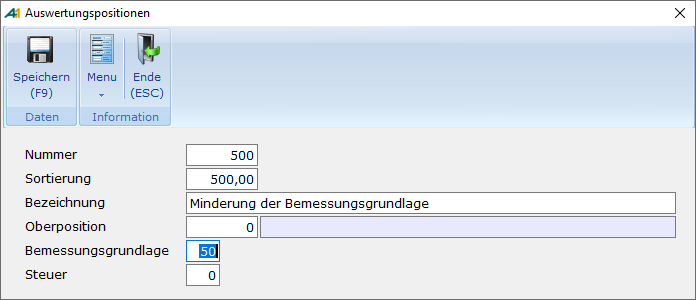
Da nur die Minderung der Bemessungsgrundlage relevant
ist, muss das Feld hinter Steuer leer bleiben.
Kennziffer 37
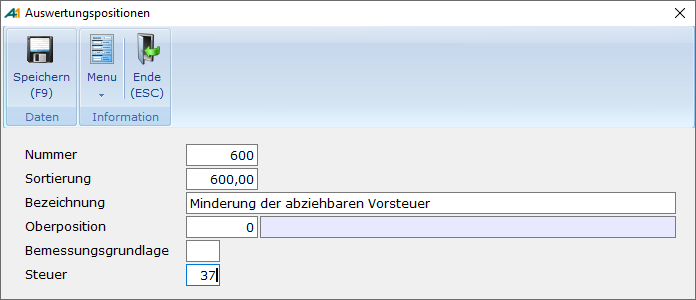
Im Bereich Vorsteuer wird die Bemessungsgrundlage
nicht benötigt. Dieses Feld bleibt also leer.
Schritt 2: Zusätzliche Steuerschlüssel anlegen
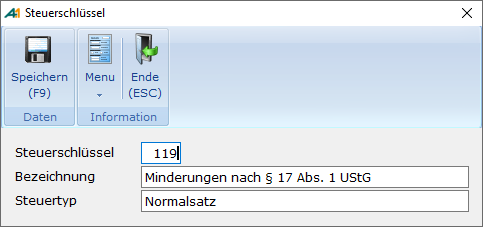
Dazu ruft man den Direktsprung [STS] auf und
geht am besten direkt in die Auswahlliste für Steuerschlüssel F7. Hier ruft
man den Pfleger mit mit Neu F8 auf und vergibt eine neue
Steuerschlüssel-Nummer und eine dazu passende Bezeichnung. Anschließend
speichert man die Änderungen mit der Funktion „Speichern“ F9.
Es muss für jeden betroffenen
Steuersatz (19%, 16%, 7%, 5%) ein eigener Steuerschlüssel angelegt
werden.
Schritt 3: Neue Steuersätze anlegen
Nachdem die Auswertungspositionen und der neue
Steuerschlüssel angelegt wurden, müssen jetzt neue Steuersätze für die
Geschäftsvorfälle angelegt werden, die zur Minderungen nach § 17 Abs. 1 Sätze 1
und 2 i.V.m. Abs. 2 Nr. 1 Satz 1 UstG führen. Dazu ruft man den Direktsprung
[STS] auf und geht am besten direkt in die Auswahlliste für Steuersätze F8. Dort kann man
über F2 die Auswahl so eingrenzen, dass nur die Steuersätze mit den
betroffenen Kennziffern angezeigt werden. Das macht man am besten, indem man
nach der Kennziffer für 19% USt eingrenzt (in diesem Beispiel 81).
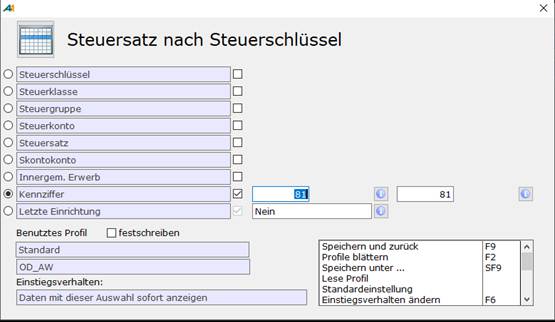
Wichtig: Um wie hier beschrieben arbeiten zu
können, muss der Einrichterparameter „Bei ¨Speichern unter¨ alle Schlüsselfelder
freigeben“ auf „Ja“ stehen.
Vorgehen:
•
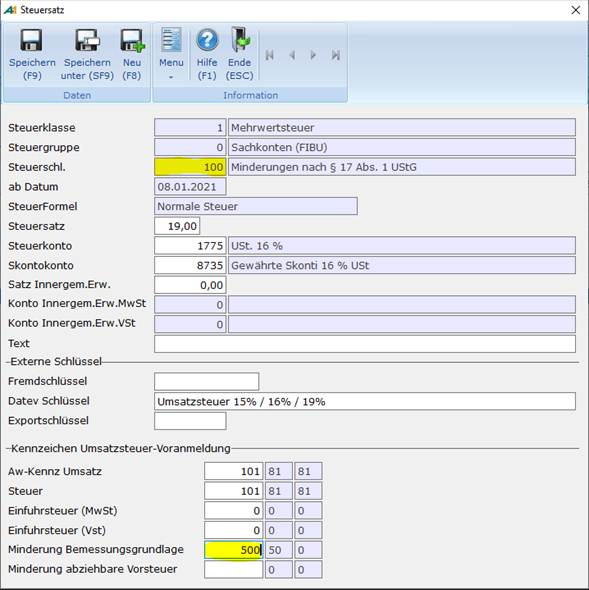
Den betroffen Datensatz markieren und mit der Funktion F5 zum „Ändern“ aufrufen.
•
Mit der Funktion „Speichern
unter“ oder (Shift + F9) einen
neuen Datensatz anlegen.
•
Den neuen Steuerschlüssel eintragen
•
Für Minderungen der Bemessungsgrundlage im Feld „Minderung
Bemessungsgrundlage“ zusätzlich die Auswertungsposition für die Kennziffer 50
eintragen.
Oder
Für Minderung der abziehbaren Vorsteuerbeträge im
Feld „Minderung abziehbare Vorsteuer“ zusätzlich die Auswertungsposition für die
Kennziffer 37 eintragen.
Hinweis: Die Kennziffern für Umsatz und
Steuer werden nicht geändert.
•
Anschließend die Änderungen mit F9 oder „Speichern“ übernehmen.
Schritt 4: Anwendung der Steuersätze
Um eine Forderung als uneinbringlich auszuweisen, muss
der entsprechende Beleg mit dem neuen Steuersatz ausgebucht werden. Dabei ist
der Steuersatz, bei dem die Kennziffer 50 (Minderung der
Bemessungsgrundlage) hinterlegt ist, zu verwenden. Um eine Rechnung auszubuchen,
die uneinbringlich geworden ist, kann der Beleg in der OP-Verwaltung [OPV] ausgewählt und mit der Funktion Ausziffern F9 verarbeitet werden. Anschließend ist
dann die Funktion Ausb. mit
Steuer F6 auszuwählen. Für die Ausbuchung ist der Steuersatz
mit der Kennziffer
50
zu verwenden.
Um eine Vorsteuer-Minderung auszuweisen kann das
gleiche Vorgehen wie bei einer Forderung angewendet werden. Hierbei ist zu
beachten, dass der Steuersatz mit der Kennziffer 37 (Minderung
abziehbare Vorsteuer) ausgewählt wird.
In der Belegerfassung [FIBE] ist die Auswahl
von Steuersätzen mit der Kennziffer 37 oder 50 nur für Minderungen erlaubt.
Diese Prüfung wird in der Belegerfassung über den Einrichterparameter
„Steuersatz mit den Kennziffern 37 oder 50 nur für Minderungen erlauben?“
gesteuert.