Anlagenbuchhaltung Anlagenbuchhaltung Anlagenstamm
Hauptmenü Anlagenbuchhaltung Anlagenbuchhaltung Anlagenstamm
Direktsprung [ANKAS]
Der Anlagestamm wird über die Anwendung Anlagenstamm verwaltet. Hier werden alle relevanten Geschäftsvorfälle erfasst. Auch können für einzelne Anlagegüter AfA-Vorschläge erfasst, gelöscht oder freigegeben werden. Bevor man in diese Auswahlliste gelangt muss zuerst der Firmenstamm eingerichtet werden. Ist der Firmenstamm noch nicht eingerichtet, so erscheint eine Meldung und die Auswahlliste wird sofort wieder verlassen.
|
|
Bedeutung |
|
Anlagengruppe |
Die einzelnen Gegenstände des Anlagevermögens können zu verschiedenen Gruppen zusammengestellt werden. Diese Gruppen können sich z.B. aus der Gliederung des Anlagevermögens in Sachanlagen, Finanzanlagen usw. oder nach anderen betrieblichen Gesichtspunkten ergeben. Die Anlagengruppen werden in einer separaten Anwendung gepflegt und sind z.B. über den Direktsprung [ANKAG] zu erreichen.
|
|
Inventarnummer |
Eindeutige Nummer zur Identifikation
des Anlagegutes. Die Belegung bleibt dem Anwender überlassen, es ist
jedoch möglich eine Funktion im Firmenstamm zu hinterlegen, die eine
Vorbelegung vornimmt. Diese Nummer ist auch nachträglich änderbar, dazu
muss man jedoch erst die Funktion Inventarnummer ändern auswählen.
Dann wird das Feld Inventarnummer freigegeben und die Schreibmarke springt
in das Feld. So wird ein versehentliches Ändern verhindert und die
Funktion kann ggf. weggeschützt werden.
|
|
Anlagenkonto |
Dies ist das Konto, mit dem der Anlagewert in der Finanzbuchhaltung korrespondiert. Es ist das Bestand (direkte Abschreibung) bzw. das Bestandsveränderungskonto (indirekte Abschreibung) der Bilanz.
|
|
AfA-Konto |
Dies ist das Aufwandskonto aus dem GuV-Bereich, welches bei der Buchung der Abschreibung verwendet wird.
|
|
Bezeichnung |
Die Bezeichnung zur Identifikation des Anlagengutes.
|
|
Standort |
Hier gibt man die Nummer des Standorts ein. Eine Auswahl ist auch über F3 möglich. Standorte werden über einen eigenständigen Pfleger verwaltet.
|
|
Im Zuge des BilMoG kann es notwendig sein den Abschreibungsverlauf handels- und steuerrechtlich zu trennen. Z.B. kann bei Geschäfts- und Firmenwerten sich die Nutzungsdauer unterscheiden, so dass grundsätzlich unterschiedliche Verläufe zu bilden sind. Stellt man dieses Feld auf „Ja“, so werden alle bisher für dieses Anlagegut erfassten Daten kopiert. Ausgeschlossen hiervon sind natürlich alle AfA- Einträge, da diese sich unterscheiden können. Bereits umgebuchte Anlagengüter können nicht mehr umgestellt werden.
|
Register Allgemein
|
|
Bedeutung |
|
Wertstellung
|
Wann wurde das Anlagegut in Betrieb genommen? Dieses Datum wird als Startdatum für die Abschreibung verwendet und nicht das Datum der Anschaffungs- und Herstellungskosten in der Historie. Bei der Erfassung wird das Datum der ersten Erfassungszeile immer mit diesem vorbelegt. Nachträgliches Ändern des Wertstellungsdatums ist nur möglich, solange noch keine Abschreibung für dieses Wirtschaftsgut vorgenommen wurde.
|
|
Baujahr
|
Das Baujahr des Anlagegutes. Es dient zur Eingrenzung bzw. zur Sortierung in den Auswahllisten. Bei der sogenannten Poolabschreibung ist dies das Jahr, in dem der Pool gebildet wurde.
|
|
Abschreibungsart
|
Folgende Berechnungsmethoden für die automatische Ermittlung der Abschreibungsbeträge werden vom Programm angeboten: •Lineare
Abschreibung •Totalabschreibung
GWG •Degressive
Abschreibung •Degressiv/Lineare
Abschreibung •Manuelle
Abschreibung •Poolabschreibung Nach der ersten Abschreibung können weder AHK noch Zu- bzw. Abgänge geändert werden. •Lineare AfA
Halbjahresregel
|
|
Sonder-AfA
|
Sonder-AfA ermöglicht zurzeit nur §
7g EstG; diese ist neben der Regel-AfA nach § 7 EstG zulässig. Hier trägt
man die Nummer ein, die man in den Stammdaten für Sonder-AfA hinterlegt hat. Beim
Errechnen der AfA-Vorschläge wird dann auch die Sonder-AfA errechnet.
Anlagegüter, bei denen die Abschreibungs-Methode auf „manuelle
Abschreibung“ steht, wird natürlich auch keine Sonder-AfA automatisch
errechnet. |
|
Nutzungsdauer
|
Dies ist die Dauer, die das Anlagegut voraussichtlich betrieblich genutzt wird. Im ersten und letzten Jahr der Nutzung werden Abschreibungen zeitanteilig berechnet, in den übrigen Jahren jeweils für das gesamte Kalenderjahr. Die Nutzungsdauer ist in Jahren oder in Monaten anzugeben. Das Intervall, in dem die Abschreibungsvorschläge erstellt werden, kann selbständig ausgewählt werden. Mehr Informationen zu Abschreibungsvorschlägen stehen im Kapitel Abschreibung. Die Nutzungsdauer kann nur solange geändert werden, solange noch keine AfA errechnet wurde. Bei Anlagegütern, bei denen die Abschreibungsart auf „Manuelle Abschreibung“ steht. Bleibt die Nutzungsdauer änderbar. Muss die Nutzungsdauer nachträglich geändert werden, so geschieht dies über Umbuchungen oder über einen Eintrag „Nutzungsdauer“ in der Historie.
|
|
Schrottwert / Anhaltewert
|
Auch als Erinnerungswert bekannt. Dies ist der Wert, auf den das Anlagegut automatisch abgeschrieben wird. Der Restbuchwert unterschreitet den Anhaltewert nicht. Wird mit 0 als Standard vorbelegt. Früher wurde 1 € als Erinnerungswert geführt. Dadurch löste der spätere Abgang eines Wirtschaftsgutes eine Bewegung aus. Da im Anlagespiegel die Anschaffungskosten mit aufgeführt sind, ist der Erinnerungswert nicht mehr erforderlich. So lange das Wirtschaftsgut noch vorhanden ist, sind die entsprechenden Anschaffungskosten im Anlagespiegel enthalten.
|
Historie auf dem Register Allgemein
In der folgenden Tabelle werden die an dem Wert des Anlagegutes vorgenommenen Veränderungen als Historie protokolliert. Dabei ist die Art dafür entscheidend, ob der Betrag von den Anschaffungskosten abgezogen oder hinzugerechnet wird. In der ersten Zeile der Historie ist nur AHK oder Zugang erlaubt. Das Datum des ersten AHK bzw. Zugangs wird als Datum der Anschaffung im Anlagenspiegel ausgewiesen. Dieses Datum kann auch vor dem Wertstellungsdatum – also vor Beginn der Abschreibung - liegen, aber nicht dahinter.
|
|
Bedeutung |
|
Art
|
•AHK Anschaffungs- und Herstellungskosten. Grundlage für die Bewertung einer fremdbezogenen Anlage ist die Eingangsrechnung. Die Anschaffungskosten entsprechen in der Regel dem Rechnungsendbetrag ohne Umsatzsteuer. Allerdings ist zu beachten, dass für eine zu erfassende Anlage u.U. mehrere Eingangsrechnungen anfallen, so z.B. Rechnungen für den Antransport, die Aufstellung usw. . Diese sind als Anschaffungsnebenkosten ebenfalls Bestandteil der gesamten Anschaffungskosten der jeweiligen Anlage. Bei selbstproduzierten Anlagen gilt ähnliches für die Bestimmung der gesamten Herstellungskosten.
•Zugang: Hier werden die Zugänge zeitlich festgehalten. Existieren für das Anlagegut noch keine Anschaffungs- und Herstellungskosten, so wird beim Buchen der ersten AfA die Art von Zugang auf AHK geändert. Zu- und Teilabgänge bewirken, dass bei der Berechnung der Abschreibung die Berechnung mit dem Restwert ab dem Zeitpunkt des Zu- bzw. Teilabgangs durchgeführt wird.
•Teilabgang Hier werden die Teilabgänge zeitlich festgehalten. Aus AHK, Zu- und Teilabgängen ermitteln sich die Anschaffungskosten. Zu- und Teilabgänge bewirken, dass bei der Berechnung der Abschreibung die Berechnung mit dem Restwert ab dem Zeitpunkt des Zu- bzw. Teilabgangs durchgeführt wird.
•AfA
Steht die
Abschreibungsart auf manuell oder handelt es sich um die
Neuerfassung eines Anlagegutes, so ist es möglich AfA manuell
einzutragen.
Ab Version 7.4 ist es auch möglich, bei anderen als manueller Abschreibung
die AfA einzugeben. Diese Zeilen werden dann als „manuell geändert “
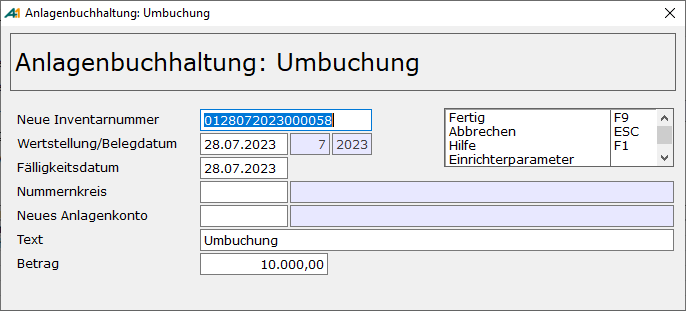
gekennzeichnet. •Umbuchung. Eine Umbuchung bewirkt, dass der
Restbuchwert oder ein Teil des Wertes einem anderen Anlagegut zugeordnet
wird. Dies sollte zum Beispiel dann geschehen, wenn sich Konto, Kostenstelle, Kostenträger, Kostenobjekt, Laufzeit oder
Standort ändert. Man kann diese Werte zwar direkt im Anlagengut ändern,
hat aber dann nicht die Möglichkeit zurückliegende Perioden erneut so
auszudrucken, dass sie dem tatsächlichen damals vorhandenen Stand
entsprechen. Umbuchungen betreffen immer den
handelsrechtlichen und den steuerrechtlichen Verlauf gleichzeitig. Trägt
man auf der Seite „Allgemein“ also eine Umbuchung ein, so wird auch auf
der Seite „Handelsrechtlich“ automatisch eine Umbuchungszeile
generiert. •Abgang/Verkauf. Dies Kennzeichnet, dass das Anlagegut endgültig aus dem Betriebsvermögen ausscheidet. Es kann sich hierbei um Verkauf oder um Verschrottung o.ä. handeln. Je nach Einstellung im Firmenstamm werden entweder die Anschaffungskosten vorgegeben (also nicht änderbar) oder man kann den Verkaufserlös bzw. Schrottwert eingetragen. Es ist dann auch ein Wert 0 zulässig. Datum und Text sind änderbar. In den Auswahllisten erscheint dieses Gut weiterhin, jedoch steht in der Spalte hinter Abgang ein „T“, das den Totalabgang kennzeichnet. Das Anlagegut wird im aktuellen Wirtschaftsjahr noch bei Abschreibung berücksichtigt, jedoch nicht mehr in den Folgejahren. Im Anlagenspiegel erscheint es im aktuellen Jahr in der Spalte Abgänge. •Der Abgang betrifft immer das gesamte Anlagegut, so dass dieser immer auf beiden Seiten – also Handels und Steuerrechtlich – eingetragen wird.
•sbA sonstiger
betrieblicher Aufwand, z.B. nach Abgang wegen eines Abgangs
durch Verkauf. Nachdem die letzte Abschreibung nach dem Verkauf des
Anlagengutes durchgeführt worden ist, bleibt ggf. noch ein Restbetrag.
Dieser wird dann als sonstiger betrieblicher Aufwand ausgebucht, so dass
das Anlagegut auf 0 steht. In der Buchungsübersicht erscheint diese Zeile
in der Spalte Umbuchung und ist zusätzlich mit einem „A“ gekennzeichnet.
Über die Option „sonstige betriebliche Erträge / Aufwendungen führen“ im
Firmenstamm lässt sich die
Verwendung der Typen sbA und sbE ausschalten. •sbE sonstiger
betrieblicher Ertrag. Wie sbA. Scheidet ein Anlagegut
z.B. durch Verkauf aus dem Unternehmen aus und wird dabei ein Gewinn
erzielt, so kann die Differenz zu dem Restbuchwert hier ausgebucht werden.
In der Buchungsübersicht erscheint diese Zeile in der Spalte Umbuchung und
ist zusätzlich mit einem „E“ gekennzeichnet. Über die Option „sonstige
betriebliche Erträge / Aufwendungen führen“ im Firmenstamm lässt sich die
Verwendung der Typen sbA und sbE ausschalten. •AfaA
ist die Abkürzung
an „Absetzung für außergewöhnliche
Abnutzung“. Diese Art gehört zu den Außerplanmäßigen
Abschreibungen. Neben dem neuen Restbuchwert kann man hier auch eine
geänderte Lebensdauer erfassen. •Teilwert-AfA. Bei der Teilwert-AfA kann zusätzlich
die Nutzungsdauer neu bestimmt werden. Achtung, man gibt hier die neue
Gesamtlebensdauer und nicht die Restnutzungsdauer an. •Sonder-AfA.
Generell dürfen
zusätzlich zur linearen AfA weitere 20 % vom Kaufpreis sofort
gewinnmindernd geltend gemacht werden. Wann Sonder-AfA genutzt werden
kann, ist vom Gesetzgeber geregelt. •Nutzungsdauer. Kommt es vor, dass nur die
Nutzungsdauer sich für ein Anlagegut ändert und dafür keine Umbuchung
vorgenommen werden soll, so kann man in der Historie eine Änderung der
Nutzungsdauer eintragen. Dafür dient die Art Nutzungsdauer. Man
muss dazu neben dem Stichtag zusätzlich in der Spalte Nd die neue
Gesamtnutzungsdauer angeben. Ab diesem Zeitpunkt wird dann der
Restbuchwert auf die neue Restnutzungsdauer verteilt. •Zuschreibung. Unter Zuschreibung versteht man eine nachträgliche Änderung der Bewertung eines Anlagegutes. Je nach Geschäftsvorfall kann es sich dabei um eine Wertzunahme eines Vermögensgegenstandes handeln oder um die Korrektur in der Vergangenheit zu hoch vorgenommener Abschreibungen. In A.eins werden Zuschreibungen im Anlagenspiegel in einer separaten Spalte dargestellt und den Abschreibungen hinzugerechnet. Zusätzlich zu diesen manuell erfassbaren Arten der Wertänderung gibt es noch weitere, die jedoch vom Programm eingetragen werden. Zu diesen gehören: •AfA – Umbuchung (s.o.) •AHK- Umbuchung (s.o.) •Vorschlag (AfA)
|
|
Datum |
Zeitpunkt der Buchung. Das hier eingetragene Datum wird unter anderem als Anschaffungsdatum im Anlagenspiegel ausgegeben.
|
|
Per.
bzw. Jahr |
Periode und Jahr werden anhand des eingegeben Datums bestimmt. Sie können nicht geändert werden.
|
|
Text |
Beschreibender Text.
|
|
Betrag |
Um welchen Betrag soll sich der Wert des Anlagengutes ändern. Der Betrag wird immer Positiv eingegeben. Ob er von den AHK abgezogen wird oder hinzugerechnet wird, hängt von der Art ab.
|
Register Zusatzinformation
Auf dem Register Zusatzinformationen befinden sich die Informationen, die für die Finanzbuchhaltung gebraucht werden, für den Maschinenpark allgemein und speziell für Kraftfahrzeuge.
|
|
Bedeutung |
|
Kostenstelle |
Die Kostenstelle wird beim Erstellen des Beleges dem AfA-Konto zugeordnet.
|
|
Kostenträger |
Der Kostenträger wird beim Erstellen des Beleges dem AfA-Konto zugeordnet.
|
|
Kostenobjekt |
Das Kostenobjekt wird beim Erstellen des Beleges dem AfA-Konto zugeordnet.
|
|
Hersteller |
Nummer des Lieferanten aus dem Lieferantenstamm. Dieser Wert dient zur Information. Neben diesem Feld wird die Bezeichnung des Lieferanten angezeigt.
|
|
Garantie bis |
Datumsfeld, dient zur Sortierung und Eingrenzung in den Auswahllisten.
|
|
Nächste Wartung |
Termin der nächsten Wartung.. In der Variante „Wiedervorlage“ lässt sich die Auswahl so eingrenzen, dass nur die Kraftfahrzeuge bzw. sonstige Anlagegüter aufgelistet werden, deren nächste Wartung an einem anzugebenden Stichtag fällig ist.
|
|
Wartungsintervall |
Hier kann ein Wartungsintervall hinterlegt werden. Dieser wird in der Variante Wiedervorlage ausgewertet.
|
|
Nächste HU |
Termin der nächsten Hauptuntersuchung.. In der Variante „Wiedervorlage“ lässt sich die Auswahl so eingrenzen, dass nur die Kraftfahrzeuge aufgelistet werden, deren nächste HU an einem anzugebenden Stichtag fällig ist.
|
|
Nächste ASU |
Termin der nächsten Abgassonderuntersuchung.. In der Variante „Wiedervorlage“ lässt sich die Auswahl so eingrenzen, dass nur die Kraftfahrzeuge aufgelistet werden, deren nächste ASU an einem anzugebenden Stichtag fällig ist.
|
|
Nutzer |
Wer verwendet das KFZ. Hier kann ein in A.eins im Bedienerstamm eingerichteter Anwender eingegeben werden.
|
|
Versicherung |
Textfeld zur Erfassung der Versicherung / der Versicherungsscheinnummer.
|
|
Archivreferenz |
Die Archivreferenz ist die Nummer, mit der auf das in A.eins integrierte Archiv verwiesen wird. Es können somit zu den einzelnen Anlagegütern existierende Unterlagen (Wartungsverträge, Lizenzen,...) im Archiv hinterlegt und den einzelnen Anlagegütern zugewiesen werden. Über die Funktion „Archiv anzeigen“ CF12 werden alle archivierten Dokumente aufgelistet und können dort bearbeitet/angesehen werden.
|
Register Allgemeiner Hinweis
Hier können allgemeine Informationen zu diesem Anlagengut festgehalten werden. Diese erscheinen u.a. auch in der Anlagenmappe.
HINWEIS:
Weitere Informationen lassen sich durch das in A.eins integrierte Informationssystem AIS anbinden.
Register <Neues Bild>
Wenn man auf dieses Registerklickt, öffnet sich ein Dateiauswahldialog, mit dem man ein Bild auswählen kann, dass diesem Anlagengut zugeordnet werden soll.
Pro Anlagengut können bis zu 9 Bilder, die einzeln auf den Registern dargestellt werden, hinterlegt werden. Bilder werden in der Standardeinstellung im Anlagen-Stammblatt nicht mit ausgegeben. Man muss erst im Auswahlbereich „Bilder ausblenden“ auf „Nein“ stellen.
Bilder können auch bei Etiketten über den AMIC Etikettendruck ausgedruckt werden.